中国最大的DRAM内存芯片制造商长鑫存储(CXMT)在2026年第三季度面临市场份额增长压力。随着三星电子进一步扩大内存芯片产能,以及全球存储市场逐渐向高带宽内存(HBM)倾斜,长鑫存储的DRAM市场份额从第二季度的10%回落至9%。不过,与去年同期相比,其市场份额仍然增加了4个百分点,显示公司仍处于快速扩张阶段。
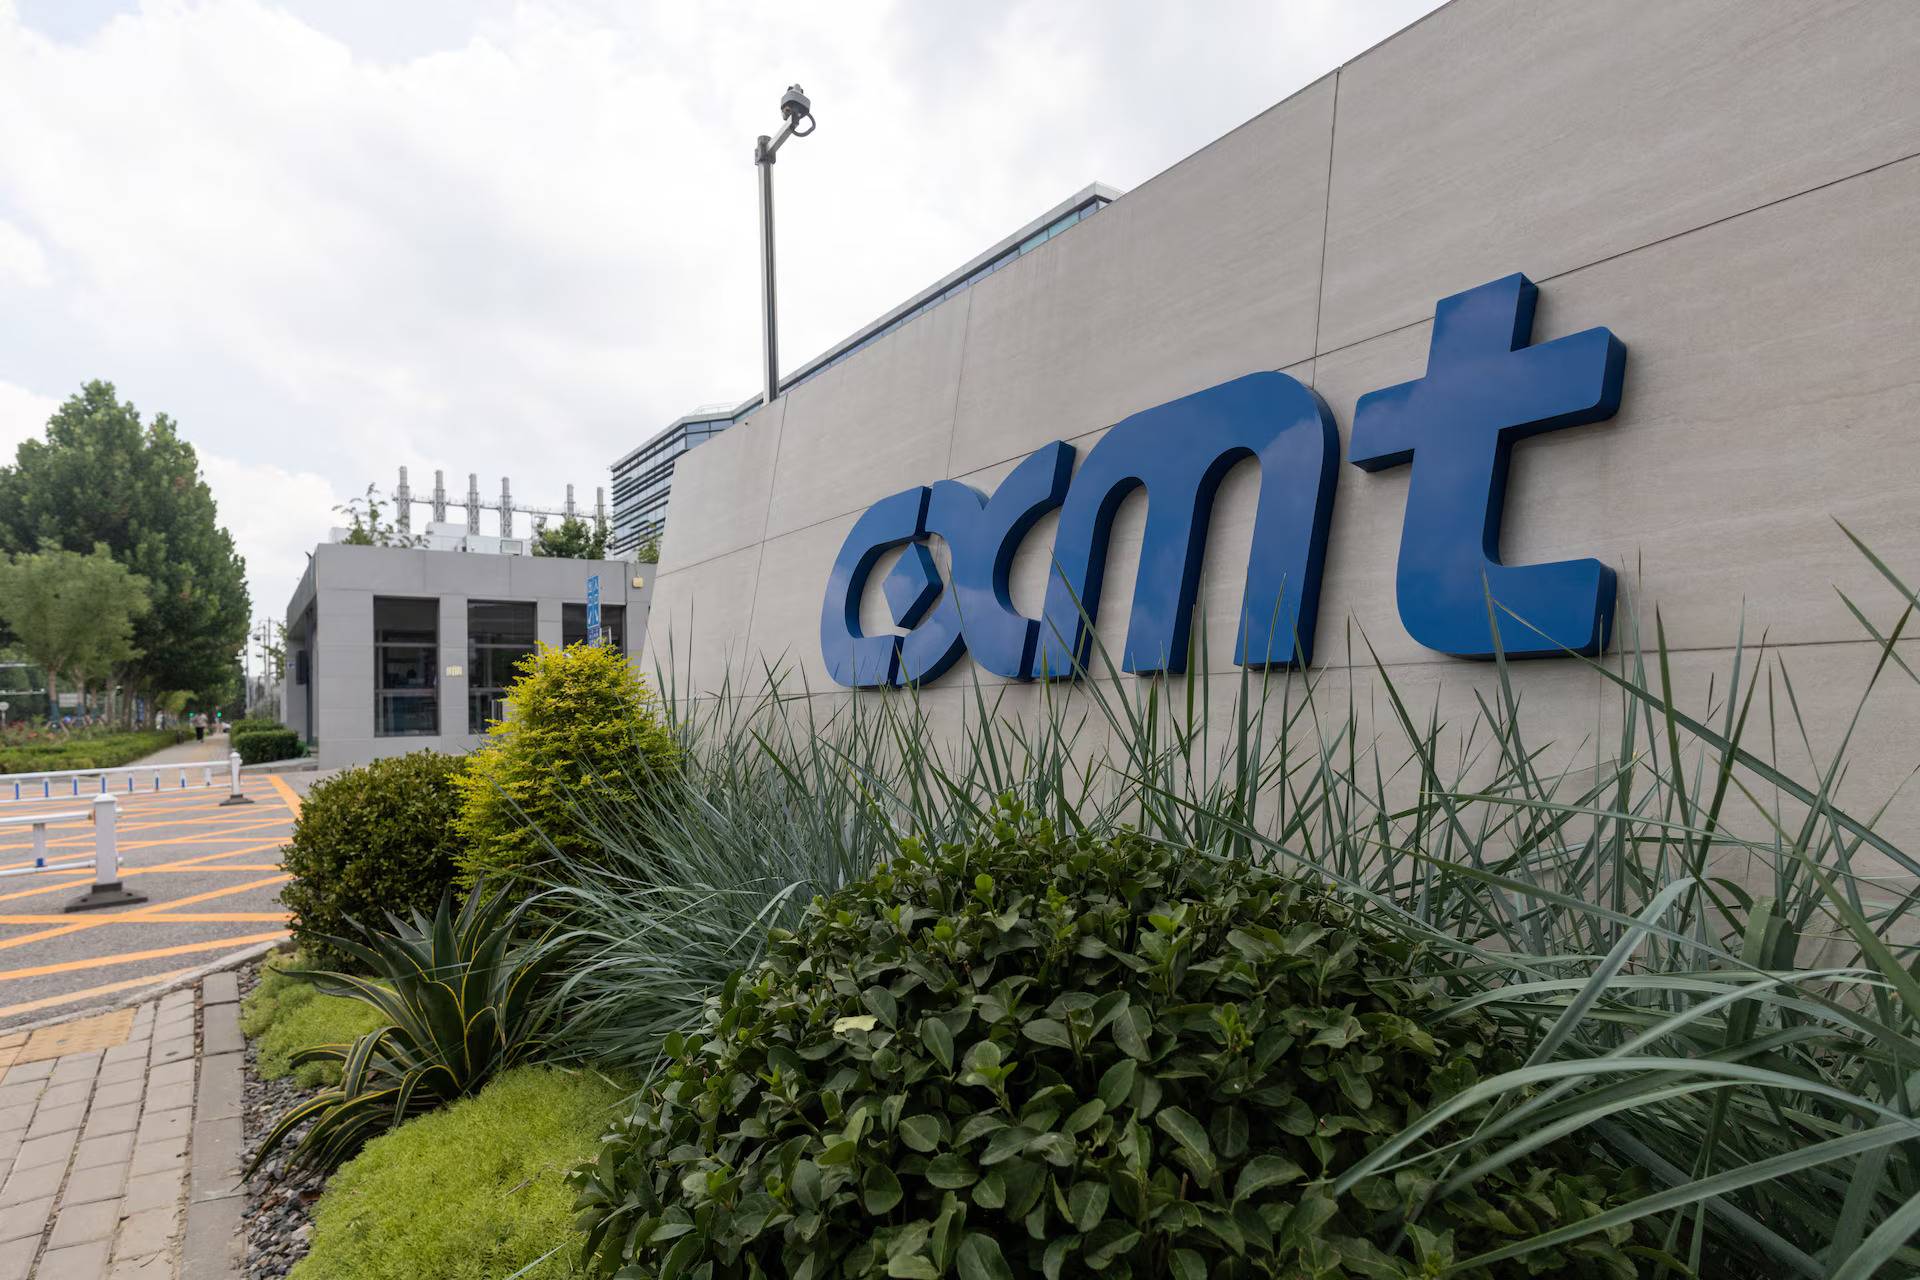
这一数据来自市场研究机构Counterpoint Research。根据其最新报告,2026年第三季度全球DRAM市场的竞争格局出现了明显变化:三星电子以38%的营收份额重新扩大领先优势,SK海力士占据29%,长鑫存储则为9%。
与第二季度相比,三星的市场份额增加了5个百分点,而SK海力士下降了4个百分点。长鑫存储则从10%小幅回落至9%。
这一变化与全球内存市场正在发生的结构性调整有关。人工智能基础设施建设持续推动HBM需求增长,三星和SK海力士等主要厂商正在积极调整生产资源,以满足新一代高带宽内存的需求。与此同时,传统DRAM产品价格也在快速上涨,使得各家厂商的营收表现不再完全取决于实际出货量。
Counterpoint数据显示,2026年第三季度全球DRAM行业营收同比增长接近五倍,但DRAM位元出货量仅增长约4%。这意味着,推动市场营收大幅增长的主要因素并不是出货数量激增,而是内存芯片平均售价大幅上涨。
报告显示,第三季度DRAM平均售价达到每千兆位1.9美元。在供应相对紧张、人工智能服务器需求持续增长的背景下,存储芯片价格上涨正在显著改变行业收入结构。
长鑫存储此前一度表现出非常强劲的增长势头。Counterpoint在第二季度报告中指出,该公司当季营收同比增长716%,是全球增长最快的DRAM制造商之一。其全球DRAM营收份额当时达到7%,而三星在2026年8月的市场份额约为39%。
中国本土企业对国产DRAM的需求,是长鑫存储快速增长的重要推动力。随着中国服务器、个人电脑和智能手机厂商加大国产内存采购,长鑫存储获得了更多市场机会。
不过,Counterpoint此前也指出,如果长鑫存储希望维持当前增长速度,仅依靠中国国内需求还不够,还需要进一步扩大生产能力,并提高产品在国内外市场的渗透率。
目前,长鑫存储面临的一个重要挑战是产能扩张速度。相比三星和SK海力士,其整体生产规模仍然较小,而全球DRAM市场正在进入由人工智能驱动的新一轮需求增长周期。大型厂商能够通过调整生产线和产品结构,优先满足利润率更高的HBM及服务器内存市场需求。
值得注意的是,人工智能的发展并不只是增加HBM需求,也正在重新推动传统DRAM市场。
随着AI代理(Agentic AI)逐渐承担更多复杂任务,服务器系统对CPU的依赖正在重新增加。与早期主要依靠GPU进行大规模并行计算的AI基础设施不同,能够自主规划、调用工具和执行多步骤任务的AI代理,需要CPU承担更多调度、数据处理和系统管理工作。
与此同时,服务器配置中GPU与CPU的数量比例也在发生变化。目前这一比例已经缩小至约2:1。英特尔首席执行官陈立武此前在公司第二季度财报电话会议上曾表示,这一比例过去一度达到8:1,后来下降至4:1。
GPU与CPU比例的变化意味着,未来AI数据中心可能不仅需要更多HBM,也需要增加传统服务器DRAM容量,以满足CPU、系统运行和数据处理需求。
这对整个DRAM行业而言具有重要意义。HBM虽然具有更高的技术门槛和产品价值,但传统DRAM仍然是服务器、个人电脑和消费电子设备不可或缺的基础存储组件。人工智能基础设施扩张正在同时影响这两个市场。
对于长鑫存储而言,当前市场环境既带来机会,也增加了竞争压力。一方面,传统DRAM价格上涨有助于改善企业收入和盈利能力;另一方面,三星等大型厂商扩大产能,也可能压缩其他厂商的市场份额。
尤其需要注意的是,市场份额从10%下降至9%,并不意味着长鑫存储的营收或实际出货量出现绝对下降。由于全球DRAM市场规模、产品价格和厂商收入结构都在快速变化,单季度营收份额的变化不能直接等同于生产能力或技术竞争力的变化。
从更长远的角度看,长鑫存储能否进入全球DRAM市场的第一梯队,关键仍然取决于先进制程研发、生产良率、产能规模以及高附加值产品布局。随着人工智能服务器需求持续增长,HBM将成为全球存储厂商竞争的重要领域,而传统DRAM市场也将继续受到AI基础设施扩张的带动。
目前,长鑫存储的全球市场份额仍明显低于三星和SK海力士,但其相较去年同期已经实现了显著提升。未来几个季度,随着全球内存价格、HBM产能分配以及中国本土采购需求继续变化,三家厂商之间的市场份额竞争还将出现新的调整。