人工智能数据中心建设热潮正在对全球电子产业供应链产生越来越广泛的影响。此前,市场已经经历了DRAM内存、NAND闪存、SSD和GPU等产品的供应紧张及价格上涨,如今连看似普通的印刷电路板(PCB)也开始出现严重短缺。随着PCB制造商将更多产能转向利润更高的AI服务器订单,传统PC、笔记本电脑和消费电子产品正在面临新的供应压力。
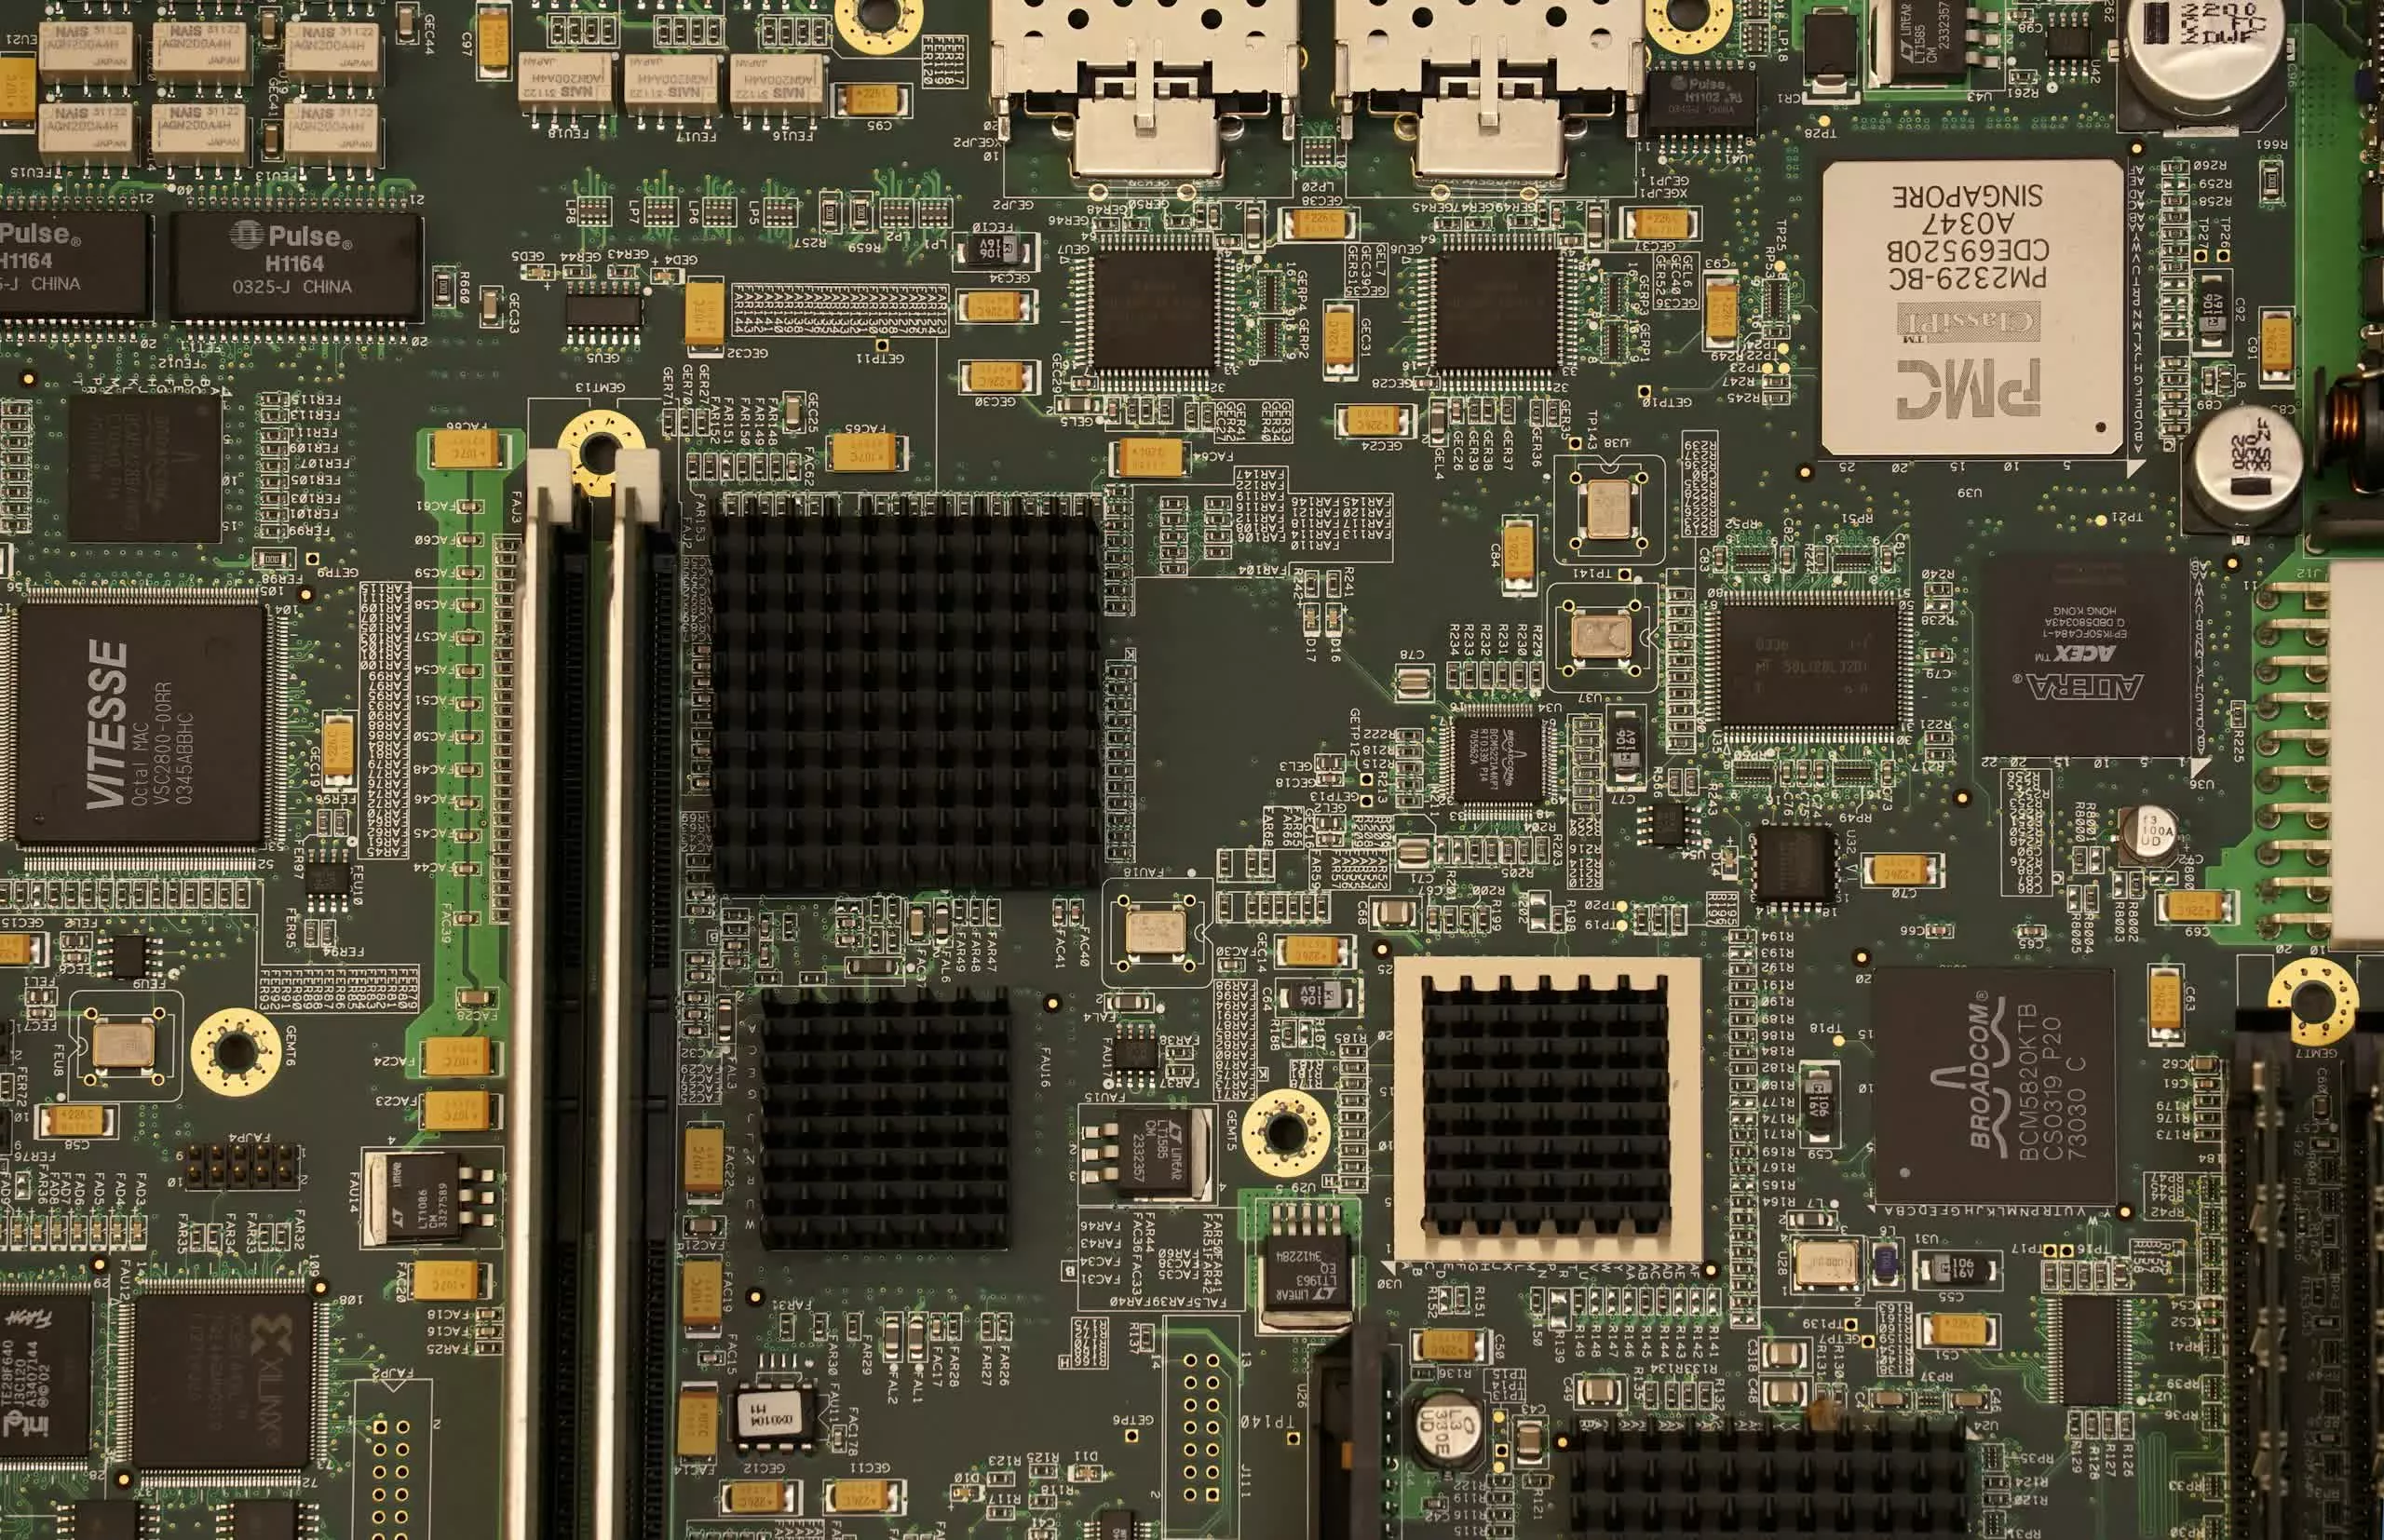
根据《日经亚洲》的报道,惠普和戴尔等PC制造商在制定2027年产品规划时,已经开始担忧未来能否获得足够的电路板供应。一位美国PC制造商的管理人员表示,即使预计明年全球PC出货量可能继续下降,公司仍然难以获得满足生产需求的PCB。
这一情况颇为反常。按照传统市场规律,PC需求下降通常意味着零部件供应压力也会随之减轻,但目前的情况恰恰相反。AI服务器建设正在大量吸收全球PCB制造资源,使得消费电子厂商即使面对疲软的市场需求,也无法确保获得足够的生产配套。
问题的核心在于,AI服务器使用的电路板与普通PC主板存在很大区别。
普通台式机主板通常采用相对常规的多层PCB结构,而高端AI服务器需要承载大量GPU、CPU、内存和高速互连设备,对电路板的信号完整性、散热能力和电气性能提出了更高要求。这些电路板往往采用数十层结构,并使用低损耗覆铜板和特殊玻璃纤维材料,以保证高速数据传输过程中的信号稳定性。
由于制造难度更高、单价也更加可观,PCB制造商自然更愿意将生产线分配给AI服务器客户。对于制造商而言,生产一块高端AI服务器电路板所占用的设备时间和材料资源,可能相当于多块普通消费级电路板,而AI基础设施客户通常也拥有更强的采购能力和支付意愿。
结果就是,原本用于生产台式机主板、笔记本电脑主板和显卡PCB的部分产能,正在被逐渐转移到AI服务器领域。
更加严重的问题来自PCB最基础的原材料——覆铜板(Copper Clad Laminate,CCL)。
覆铜板是制造印刷电路板的核心基础材料,通常由玻璃纤维布、树脂和铜箔经过压合制成。随后,制造商在其表面加工电路线路,并通过多层叠加形成完整的PCB结构。
一位台湾PC制造商向《日经亚洲》表示,覆铜板价格目前至少已经达到7月份的12倍。这一涨幅反映出上游材料供应紧张程度正在迅速恶化。不过,这属于单家企业提供的市场反馈,并不意味着所有规格的覆铜板都出现了相同幅度的上涨。
与此同时,全球主要覆铜板供应商之一的订单已经排到了2030年。即使该公司计划在2028年前将产能扩大至目前的三倍,现有订单积压仍然十分庞大。
这意味着,问题已经不再局限于PCB制造商是否愿意扩大生产,而是上游材料供应商能否及时提供足够的原材料。
PCB制造商目前也在不断延长交货周期。一家供应商表示,其相当一部分产品的交货时间已经翻倍;另一家企业则透露,如果现在提交新的订单,预计要到2028年下半年才能交付。
部分订单的交货周期因此达到30个月。对于需要提前规划产品开发和生产周期的PC厂商而言,这种情况将严重影响2027年乃至2028年的产品供应安排。
扩充产能也并非一件容易的事情。除了需要购买设备、建设厂房和确保原材料供应,PCB行业还面临严重的专业技术人员短缺。
随着制造商纷纷扩大投资,具备丰富经验的PCB工程师和生产技术人员成为争夺对象。据报道,PCB行业相关技术岗位的薪酬已经上涨20%至30%。这进一步增加了企业扩产的成本,也意味着即使工厂建成,也未必能够立即达到预期产能。
此次PCB供应紧张已经开始影响其他行业。
日本佳能公司本周表示,受到AI产业推动的电路板及相关零部件短缺影响,其部分生产活动从今年8月开始便受到限制。由于医疗设备生产受到影响,佳能预计今年医疗设备业务销售额将因此损失约900亿日元。
这说明AI基础设施建设对传统电子产业的影响已经不再局限于PC和显卡,医疗设备、工业电子以及其他依赖复杂电路板的产品同样可能受到波及。
与此同时,PCB短缺正在与此前的内存危机形成叠加效应。
2026年以来,DRAM和NAND闪存价格持续上涨,PC厂商已经不得不重新评估产品配置和定价策略。市场研究机构Gartner此前甚至预测,到2028年,售价低于500美元的PC可能逐渐消失,因为内存及其他关键零部件的成本上涨,将使低价电脑的生产越来越难以维持。
显卡市场也未能幸免。以英伟达GeForce RTX 5080为例,美国部分零售渠道的售价已经接近2000美元,远高于其最初的官方建议零售价。
现在,PCB也加入了涨价和供应紧张的行列,意味着PC产业面临的成本压力正在进一步扩大。
值得注意的是,PCB虽然在一台电脑的整体物料成本中所占比例并不突出,但它属于不可替代的基础组件。无论是主板、显卡还是笔记本电脑,都必须依赖电路板完成芯片、内存、供电模块和其他元器件之间的连接。一旦PCB供应不足,即使厂商已经获得CPU、GPU和内存,也无法完成整机生产。
英伟达已经开始通过与专业基板制造商建立合作关系,提前锁定先进封装和芯片基板产能。日本Ibiden、韩国三星电机以及台湾欣兴电子均已进入相关合作体系。其中,欣兴电子计划在未来三年内将相关产能扩大至目前的2.5倍。
不过,芯片封装基板与普通PCB虽然存在技术关联,但并不能完全相互替代。AI芯片对先进基板的需求增长,也在进一步增加整个电路板产业链的资源竞争。
对于2027年的PC市场而言,当前出现的情况尤其值得警惕。即使消费者需求持续疲软,PC厂商也未必能够因此获得更低的采购成本。相反,AI服务器客户对高端PCB的旺盛需求,可能继续挤压传统消费电子产品的生产资源。
未来一段时间,主板、显卡和笔记本电脑都可能受到PCB成本上涨及交货周期延长的影响。虽然目前还没有PC厂商公布具体的零售价格调整幅度,但在内存、SSD和GPU已经普遍涨价的情况下,PCB供应危机无疑会进一步削弱消费电子产品降价的空间。
从产业角度来看,这场危机揭示了AI基础设施扩张的另一面:人工智能不仅在争夺最先进的GPU、HBM和先进制程晶圆,也正在大量消耗此前并不被市场特别关注的基础电子制造资源。
当全球资本和制造能力持续向AI数据中心倾斜时,传统PC产业即使拥有成熟的产品设计和销售渠道,也可能因为一块普通电路板而无法按计划完成生产。