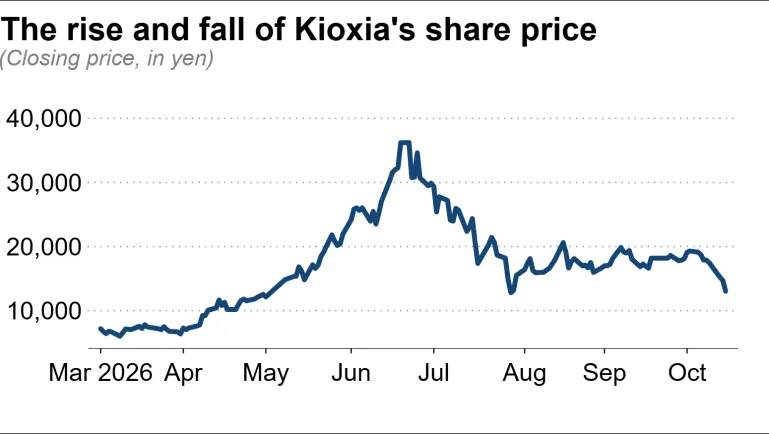
日本存储芯片厂商铠侠控股的市值从今年6月约60万亿日元的高点回落至10月中旬约21万亿日元,蒸发约六成半。10月15日,铠侠股价盘中一度下跌约14%,收盘跌幅约12.3%;次日收报13375日元。按拆股调整后的价格计算,该股较6月22日约37,565日元的高点回落约64%。铠侠于10月1日实施3合1拆股,因此比较历史每股价格时需使用调整后的口径。
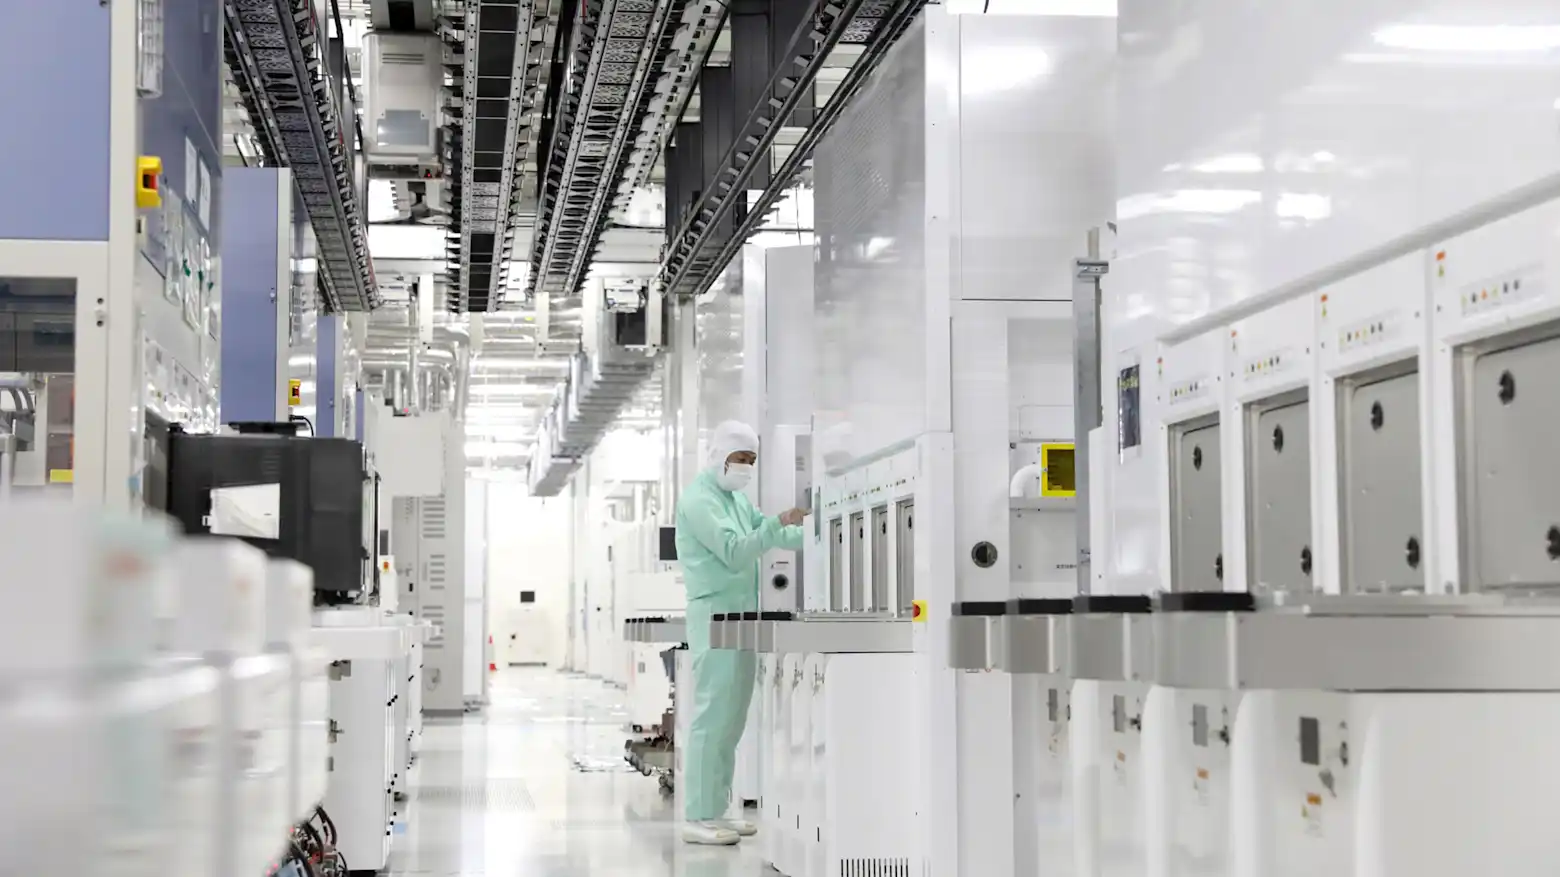
铠侠股价此前受益于人工智能数据中心扩建带来的NAND闪存需求和价格上涨。公司截至6月的2026财年第一季度营收达1.767万亿日元,营业利润为1.27万亿日元,净利润约8422亿日元;公司当时预计7至9月季度营收可达2.39万亿日元、营业利润约1.89万亿日元,并称数据中心需求有望保持强劲。铠侠第二季度财报定于10月30日公布,市场关注旺盛需求能否继续转化为盈利增长。
但支撑这轮估值上涨的AI基础设施投资也面临融资成本上升的考验。利率走高会推高数据中心借贷和建设成本,投资者开始要求相关企业证明预期收入足以覆盖计算能力、能源和债务支出。近期市场对部分AI数据中心公司的融资计划和估值变得更审慎。若建设项目延期、融资变贵或回报不及预期,云服务商可能调整资本开支,进而影响服务器和企业级固态硬盘需求;目前这属于行业风险,不代表铠侠订单已经出现下滑。
中国长江存储(YMTC)的竞争力提升则为市场增添另一项变量。Counterpoint Research的10月更新称,YMTC在2026年第二季度按NAND位元出货量升至全球第三,份额约16.5%,排在三星和SK海力士之后、领先铠侠和美光。研究机构此前指出,YMTC的出货排名尚未完全转化为收入优势,其产品组合仍较偏向消费市场,企业级数据中心SSD比重较低;不过,该公司正推进面向AI服务器市场的产品扩展。Counterpoint估计,企业级SSD收入占YMTC总收入的比例到2028年可能接近39%,这意味着其未来竞争将不只取决于出货量,也取决于能否打入更高附加值的数据中心供应链。
因此,铠侠市值回落并非单一因素造成:投资者既在重新评估AI数据中心投资的融资与回报,也在观察中国厂商扩大NAND出货后的价格和市场份额压力。与此同时,铠侠近期强劲的财务数据和公司对短期需求的乐观预测仍显示存储市场景气度较高;接下来财报与数据中心客户的实际采购,将检验这轮AI存储热潮能否支撑当前产业利润。